Cobertura do Proagro: o que entra, o que fica de fora e o que vem depois
Cobertura do Proagro paga a parcela financiada do custeio; investimento e recursos acima do limite seguem para a prorrogação.
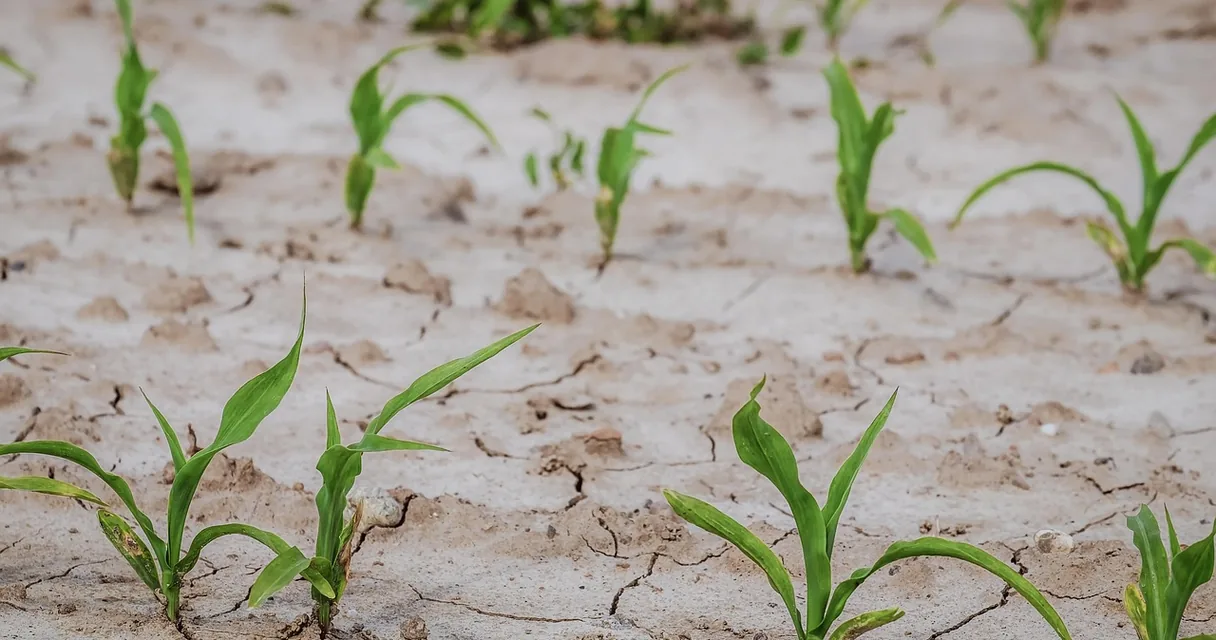
Pés de milho jovens em solo seco e rachado
Um produtor de milho safrinha de Votuporanga perdeu metade da lavoura para a estiagem de abril de 2025, comunicou o banco no mesmo dia e recebeu a perícia duas semanas depois. O laudo confirmou a perda, e a cobertura do Proagro quitou a parcela financiada do custeio. Sobrou, porém, a parte do prejuízo que o programa não alcança: os recursos próprios acima do limite e um investimento em irrigação contratado no ano anterior. Para essa fatia, o caminho foi alongar a dívida rural com apoio jurídico, usando a mesma perda comprovada como fundamento. Poucos produtores sabem que os dois instrumentos convivem: cobertura do Proagro é só a primeira camada de proteção quando a safra frustra.
Este texto explica o que o programa é, o que cobre e o que deixa de fora, e quem tem direito. Mostra ainda como avisar a perda, o que a perícia avalia, as causas mais comuns de negativa e o destino da parte da dívida que fica descoberta.
O que é o Proagro?
Programa de Garantia da Atividade Agropecuária, criado em 1973 e regido hoje pelos artigos 56 a 66 da Lei 8.171/1991, o Proagro é gerido pelo Banco Central e opera dentro do financiamento de custeio. Quando o produtor contrata o crédito, adere ao programa pagando um adicional sobre o valor financiado, e esse adicional funciona como prêmio.
Em caso de perda por evento coberto, o Proagro exonera o produtor da obrigação de pagar a parcela financiada e indeniza parte dos recursos próprios aplicados na lavoura.
Existe ainda o Proagro Mais, voltado à agricultura familiar do Pronaf, com regras próprias de enquadramento e cobertura de renda.
Cobertura do Proagro: o que inclui
A tabela mostra o que entra e o que fica de fora, conforme as normas do Banco Central.
| Item | Coberto? | Observação |
|---|---|---|
| Parcela financiada do custeio | Sim | Até o limite de enquadramento da operação |
| Recursos próprios aplicados | Parcialmente | Fração definida no enquadramento, com teto por beneficiário |
| Seca, chuva excessiva, geada, granizo, vento | Sim | Eventos climáticos adversos previstos na norma |
| Praga e doença sem método de controle | Sim | Exige comprovação de que não havia controle viável |
| Investimento (máquinas, irrigação, benfeitorias) | Não | Só custeio é amparado |
| Perda por manejo inadequado ou plantio fora do zoneamento | Não | Descumprir o Zarc é a causa mais comum de negativa |
Lavoura plantada fora da janela do Zoneamento Agrícola de Risco Climático perde a cobertura mesmo com evento climático confirmado, e essa é a regra que mais derruba pedidos.
Como avisar o banco da perda
A sequência abaixo é a que a norma exige, e a ordem importa.
- Avisar o agente financeiro por escrito assim que ela for constatada, antes de colher, destruir ou vender o que sobrou.
- Manter a lavoura no campo até a visita do perito, preservando a área para a avaliação.
- Reunir a nota fiscal dos insumos, o comprovante do plantio dentro do Zarc e o mapa da área.
- Acompanhar a perícia e conferir se o laudo registra a área total, a área perdida e a causa.
- Receber a decisão do agente e, em caso de negativa ou cobertura parcial, pedir revisão.
- Recorrer à comissão de recursos do programa, no Ministério da Agricultura, se a revisão não resolver.
Perícia: o que ela avalia
O perito compara a produtividade esperada com a obtida, verifica se a causa da perda é coberta e se o produtor seguiu as recomendações técnicas do zoneamento. Área plantada divergente do contrato, insumo abaixo do previsto ou colheita antes da visita reduzem ou zeram a cobertura.
Um laudo bem feito é a peça central de todo o resto: sustenta a cobertura e, depois, como prova para o pedido de prorrogação da parte descoberta.
Se o produtor discordar do laudo, pode apresentar contralaudo de agrônomo próprio no pedido de revisão.
Por que o pedido é negado?
As causas mais frequentes são plantio fora do zoneamento, comunicação tardia da perda, colheita antes da perícia e divergência entre a área financiada e a plantada. Em todas elas o evento climático aconteceu, mas a formalidade não foi cumprida.
A negativa por vício formal tem recurso na Comissão Especial de Recursos do programa e, esgotada a via administrativa, na Justiça Federal, porque o programa é federal.
Negativa fundada em perícia mal feita costuma ser revertida com contralaudo e fotos datadas da lavoura.
A parte da dívida que fica descoberta
Sobram três fatias: os recursos próprios acima da fração coberta, o financiamento de investimento e qualquer custeio contratado sem adesão. Para todas elas vale o item 2-6-9 do MCR, o manual do crédito rural, que obriga o banco a prorrogar o vencimento, com os encargos do contrato, quando a perda por fator adverso é comprovada.
O laudo da perícia do Proagro é a prova pronta para esse pedido. A prorrogação é direito do produtor, conforme a Súmula 298 do Superior Tribunal de Justiça, e não depende de boa vontade do gerente.
Quem aceita refinanciamento com juros de mercado para cobrir a parte descoberta troca um direito por uma dívida nova.
Programa e seguro rural podem se somar
Podem, desde que sobre riscos diferentes ou em apólice complementar. O seguro rural privado, com subvenção federal ao prêmio, indeniza o produtor conforme a apólice e não está atrelado ao financiamento.
Muitos contratos de custeio hoje exigem seguro rural em vez de adesão ao programa. Nesse caso, a comunicação de sinistro vai para a seguradora, e a prorrogação da dívida continua valendo para o que a apólice não cobrir.
A regra prática é uma só: avisar todos os envolvidos no mesmo dia, por escrito.
Perguntas frequentes sobre cobertura do Proagro
Todo custeio tem Proagro?
Não. A adesão é feita na contratação e, em muitas linhas, é opcional ou substituída por seguro rural. Conferir a cédula é o primeiro passo.
O Proagro cobre investimento?
Não. Só custeio agrícola e pecuário. Máquinas, irrigação e benfeitorias ficam fora e seguem para a prorrogação da dívida.
Plantei fora do zoneamento, perdi a cobertura?
Em regra, sim. O Zarc é condição de enquadramento. Resta o pedido de prorrogação pelo manual, que não exige o zoneamento.
Quanto tempo leva a perícia?
A norma prevê comunicação imediata e visita em prazo curto, em geral dias a poucas semanas. Colher antes da visita anula a cobertura.
Posso recorrer da negativa?
Sim, ao agente financeiro, depois à comissão de recursos do programa e, por fim, à Justiça Federal.
Receber do programa impede a prorrogação da dívida?
Não. O que ficar descoberto segue a regra do MCR, e o laudo serve de prova nos dois pedidos.
Resumo
A cobertura do Proagro exonera o produtor da parcela financiada do custeio e indeniza parte dos recursos próprios quando a perda vem de evento climático, praga ou doença sem controle, desde que o plantio respeite o zoneamento e a perda seja comunicada antes da colheita. Investimento, recursos acima do limite e custeio sem adesão ficam fora, e para essa parte vale a prorrogação obrigatória prevista pelo Banco Central, com os encargos do contrato e o mesmo laudo como prova. Negativa tem recurso administrativo e na Justiça Federal, e seguro rural pode se somar ao programa.