Como funciona o refinanciamento de moto: etapas, taxa, prazo e cuidados
Veja como funciona o refinanciamento de moto e por que o custo total pesa mais que a parcela.
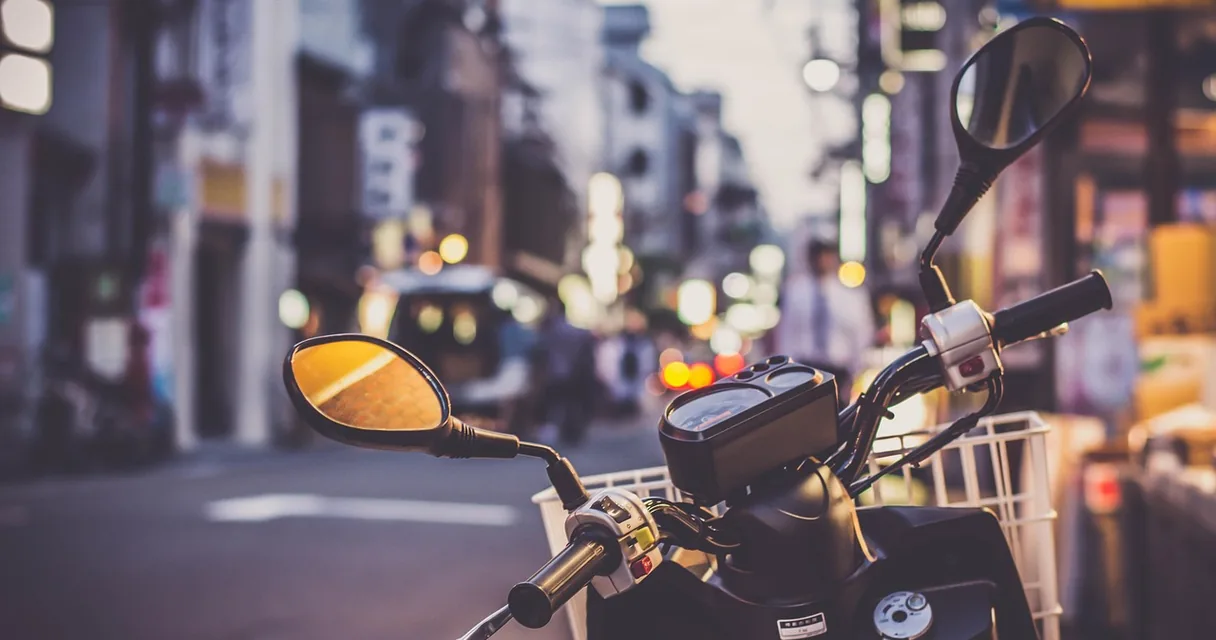
Scooter estacionada em uma rua urbana desfocada, ilustrando o refinanciamento de moto
Como funciona o refinanciamento de moto? A dúvida aparece quando a parcela do mês pesa mais do que o previsto, ou quando surge um gasto grande e a moto na garagem parece a única garantia disponível. Antes de assinar qualquer papel, convém entender o que está sendo trocado.
Em linhas gerais, o dono da moto oferece a própria moto como garantia e contrata um crédito com condições diferentes das anteriores. Abaixo estão a ideia, as modalidades parecidas, um roteiro de pedido e o que conferir no contrato.
O que é o refinanciamento e onde a moto entra
Refinanciar é contratar outro crédito oferecendo o veículo como garantia. A instituição financeira avalia a moto e o perfil de quem pede e, se aprovar, libera um valor ao cliente.
Esse arranjo se chama alienação fiduciária. O cliente segue usando a moto, mas o gravame fica anotado no documento. Só a quitação permite baixar o registro.
Há dois cenários comuns. Na moto já quitada, o dono levanta dinheiro com o bem. Na moto ainda financiada, o novo contrato troca as condições do antigo.
Refinanciamento, financiamento, portabilidade e consórcio lado a lado
Muita gente mistura esses nomes. A tabela reúne as diferenças principais.
| Modalidade | Ideia central | Ponto de atenção |
|---|---|---|
| Financiamento | Crédito para comprar a moto, com ela em garantia | Juros e tarifas entram na parcela |
| Refinanciamento | Novo crédito usando a moto já do cliente como garantia | Prazo longo pode encarecer o total |
| Portabilidade | Levar a dívida existente para outra instituição | Vale só se as condições novas forem melhores |
| Consórcio | Grupo que paga cotas e sorteia ou dá lances | Não há data certa para receber o bem |
| Empréstimo pessoal | Crédito sem garantia de veículo | Costuma ter juros mais altos |
Repare que a portabilidade não traz dinheiro novo, apenas muda o credor. Já o refinanciamento pode liberar um valor extra, e é aí que o custo exige mais cuidado.
Passo a passo para pedir o refinanciamento
O caminho varia por instituição, mas a sequência abaixo cobre o essencial, do primeiro cálculo à assinatura.
- Levante o saldo devedor atual, se existir financiamento em andamento.
- Confira se o documento da moto está em dia, sem multas nem restrições.
- Peça simulação em mais de uma instituição, sempre com o mesmo valor e o mesmo prazo.
- Compare o custo efetivo total, e não apenas o valor da parcela.
- Leia o contrato inteiro, inclusive seguros e tarifas que venham embutidos.
- Guarde a via do contrato e acompanhe a baixa do gravame ao final.
Como funciona o refinanciamento de moto na prática
A instituição pede dados pessoais, comprovante de renda e informações da moto, como placa, ano e modelo. Depois faz a análise do cliente e a avaliação do veículo. Estando tudo certo, apresenta proposta com valor liberado, número de parcelas e custo total.
Com o contrato assinado, o gravame é registrado e o dinheiro costuma cair na conta ou quitar o financiamento antigo. A rapidez depende da documentação apresentada.
A palavra final está no contrato, e não na conversa de balcão. Promessa verbal de aprovação garantida não vale se o papel disser outra coisa.
Taxa de juros: o que olhar além do número
A taxa mensal chama atenção, mas não conta tudo. Tarifas de cadastro, seguros e impostos entram no valor final. O indicador mais completo é o CET, que reúne esses itens num percentual só e deve constar na proposta.
As taxas variam conforme o perfil do cliente, o ano da moto e o momento da economia. Em consulta feita em 2026, o que se vê é uma faixa ampla entre instituições, o que reforça a importância de comparar.
Vale perguntar se a taxa é fixa ou se muda ao longo do contrato. Condição pós-fixada pode alterar a parcela com o tempo.
Prazo e parcela: a conta que muda o total
Prazo longo derruba a parcela, e isso atrai. O problema é que cada mês a mais soma juros ao saldo. Parcela pequena por muito tempo pode custar mais, no fim, do que parcela maior por menos meses.
Parta do orçamento real do mês. Some as contas fixas, veja o que sobra com folga e só então olhe o prazo. Parcela que consome toda a sobra aumenta o risco de atraso.
Pergunte também sobre antecipar parcelas. O Código de Defesa do Consumidor prevê abatimento de juros no pagamento antecipado, e o contrato deve explicar o cálculo.
Documentos e avaliação da moto
O pedido costuma exigir identidade, CPF, comprovante de residência e de renda. Da moto, pede-se o documento e, às vezes, uma vistoria. A lista muda por instituição, então pergunte antes de reunir os papéis.
A avaliação considera ano, conservação, quilometragem e valor de mercado. Moto muito antiga ou com restrições tende a receber condições piores. Multas pendentes também podem travar a liberação.
Revisão em dia e licenciamento quitado parecem detalhe, mas evitam surpresa na assinatura.
Vale ainda separar um tempo para ler as cláusulas sobre seguro. Algumas propostas já trazem a apólice embutida na parcela, e o cliente nem sempre percebe. Pergunte se ela é obrigatória, quanto pesa no total e se dá para contratar por conta própria. A resposta pode mudar bastante o custo final da operação.
Quando faz sentido e quando é melhor esperar
Pensar em refinanciar faz sentido quando a nova condição reduz o custo total, e não só a parcela. Quem carrega dívida cara às vezes a troca por crédito com garantia mais barato. Só a conta feita confirma.
Pense em quem trabalha com entregas e depende da moto para ganhar a vida. Dar a moto como garantia aumenta o risco, porque o atraso prolongado pode levar à retomada do bem.
Para um gasto de consumo, pese alternativas. Negociar direto com o credor ou juntar o valor aos poucos muitas vezes custa menos.
Em qualquer caso, evite decidir com pressa. Propostas boas continuam boas no dia seguinte, e a simulação não obriga ninguém a fechar. Anote os números de cada oferta numa folha, lado a lado, e releia com calma antes de responder ao vendedor. Esse intervalo costuma revelar tarifas que passaram batido.
Cuidados e limites
Este texto é informativo. Taxas, prazos e regras mudam conforme a instituição e a época, e nada aqui é promessa de aprovação nem orientação financeira individual.
Como a moto fica em garantia, atraso nas parcelas pode levar à perda do veículo. Desconfie de quem cobra adiantado para liberar crédito ou pede senha de conta. Na dúvida sobre cobrança, procure o órgão de defesa do consumidor da sua cidade.
Perguntas frequentes sobre o refinanciamento de moto
Moto financiada pode ser refinanciada?
Em geral, sim, desde que a instituição aceite a operação e o contrato anterior permita. As condições dependem do saldo devedor e da análise de crédito.
Refinanciar é o mesmo que fazer portabilidade?
Não. A portabilidade apenas leva a dívida para outro credor, enquanto o refinanciamento cria um novo contrato e pode liberar dinheiro extra.
Preciso entregar a moto para o banco?
Não. A moto permanece com o dono, mas fica registrada como garantia até o fim do contrato.
O nome sujo impede o pedido?
Costuma dificultar, porque a análise de crédito considera o histórico. Cada instituição define a própria regra, e a resposta só vem com a consulta.
Como saber se vale a pena?
Compare o custo efetivo total da proposta com a dívida atual ou com outras opções. Se o total pago ficar menor ou o ganho justificar o custo, a troca pode compensar.
Posso quitar antes do prazo?
Em geral, sim. A instituição informa o abatimento dos juros e como baixar o gravame.
Resumo
Quem entende como funciona o refinanciamento de moto sabe que ele troca as condições de uma dívida, ou libera dinheiro novo, com o veículo em garantia. Difere do financiamento, da portabilidade e do consórcio, e pede comparação de CET, prazo e parcela. Papéis em dia e contrato lido por inteiro reduzem o risco.